




Új utak az uniós nyersanyagfüggőség csökkentésére
Ursula von der Leyen 2026. szeptember 16-i, az Unió helyzetéről szóló beszédében két, a kritikus nyersanyagok szempontjából kulcsfontosságú bejelentést tett: Kanadával „Szövetség a Jövőért” (Alliance for the Future) jönne létre, az Unión belül pedig új intézmény végezné a nyersanyagok közös beszerzését és készletezését. Hat héttel később mindkét szálon érdemi fejlemények történtek.
Október 20-án az Európai Parlament 470 igen szavazattal fogadta el a kritikus nyersanyagokról szóló rendelet módosítására vonatkozó tárgyalási álláspontját, amely a Központ létrehozását is szorgalmazza. 2026. október 29–30. között pedig Montrealban tartották a 21. EU–Kanada csúcstalálkozót, ahol a felek közös nyilatkozatban indították el a szövetséget. A jelen elemzés azt vizsgálja, miért kiemelt partner Kanada az uniós nyersanyag-diverzifikációban, mit tudunk eddig a Központról, és hogyan illeszkedik mindez a tágabb nemzetközi képbe.
Miért Kanada?
Kanada a világ egyik legsokoldalúbb bányászati nagyhatalma: 2024-ben ásványi termelésének értéke 65,4 milliárd kanadai dollár volt, és mintegy 60-féle ásványt és fémet termel. Az amerikai geológiai szolgálat (USGS) 2024-es adatai szerint a világ első hamuzsírtermelője, második az urán és a nióbium, harmadik a palládium termelésében, az alumínium, a nikkel, a platina és az indium esetében pedig a negyedik. A kanadai kormány 2026. februári jelentése szerint 2025 márciusában az országban 56 kritikus ásványt termelő bánya és 31 feldolgozó létesítmény működött, további 171 projekt pedig előrehaladott fejlesztési szakaszban volt.
A részesedések ugyanakkor árnyaltabb képet mutatnak. A Brit Geológiai Szolgálat (BGS) 2024-es adatai alapján Kanada globális részesedése csak a hamuzsírnál (29%) és az uránnál (26%) meghatározó – ezek egyike sem szerepel az uniós kritikusnyersanyag-listán. Az uniós listán szereplő anyagok közül a platinacsoport-fémeknél a legnagyobb a súlya (8%), a nikkelnél, a réznél, a lítiumnál és a kobaltnál pedig 1–4% között marad. Kanada jelentősége tehát nem egy-egy nyersanyag uralásában, hanem a kínálat szélességében, a jogbiztonságban és a megbízhatóságban rejlik: G7- és NATO-tag, 2017 óta a CETA-n keresztül az EU szabadkereskedelmi partnere, 2021 óta pedig stratégiai nyersanyag-partnerség is összeköti a feleket.
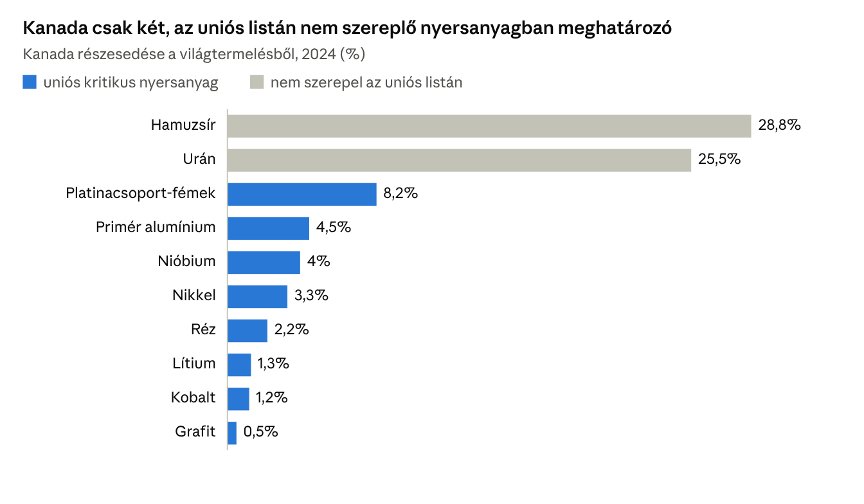
Forrás: British Geological Survey, 2024-es termelési adatok, saját szerkesztés.
A montreali csúcs erre az alapra épített. A közös nyilatkozat 30. pontja szerint a felek a teljes értékláncban – kitermelés, feldolgozás, finomítás, gyártás, újrahasznosítás – gyorsítják a beruházásokat, és megvizsgálják a kritikus erőforrások készletezését. A 19. pont rögzíti, hogy Kanada és az Európai Beruházási Bank (EIB) keretmegállapodást kötött, amely jogalapot teremt az EIB kanadai befektetéseihez, elsőként a kritikus nyersanyagok területén; előzménye a 2026. márciusi szándéknyilatkozat. A megállapodás konkrét összeget nem tartalmaz, Stéphane Séjourné ügyvezető alelnök szerint azonban Európa és Kanada „a közös ambícióktól a konkrét ipari beruházások felé halad”. A szorosabb társulás lehetősége ugyanakkor továbbra is napirenden maradt: a felek a 2027-es EU–Kanada-csúcstalálkozóig kívánják meghatározni a teljes uniós tagságot el nem érő együttműködés kereteit.
Kitermelés vagy feldolgozás?
A partnerség valódi próbája az lesz, hogy a kanadai beruházások a kitermelést vagy a feldolgozást erősítik. Az európai függőség ugyanis elsősorban a középső szakaszban koncentrálódik. A holland statisztikai hivatal (CBS) október 29-i elemzése szerint a holland gazdaság szempontjából legkritikusabb nyolc nyersanyag közül hétnek a feldolgozása túlnyomórészt Kínában történik. A részletes jelentés szerint Kína a globális feldolgozás 99%-át adja a gallíumnál, 94%-át a grafitnál, 84%-át a ritkaföldfémeknél, 76%-át a kobaltnál és 74%-át a lítiumnál.
Kanada e tekintetben értékesebb partner, mint amit bányászati részesedései sejtetnek. A BGS 2024-es adatai szerint 3,3 millió tonna primer alumíniumot állít elő (a világtermelés 4,5%-a) hazai bauxitbányászat nélkül, több kobaltot finomít (4856 tonna), mint amennyit kitermel (3351 tonna), cinkkohászata pedig hatszor annyi fémet állít elő, mint a hazai cinkbányászat. Kanada tehát már ma is importált érceket dolgoz fel – ez az a képesség, amely az EU-nak hiányzik. A Kína által uralt szegmensekben (ritkaföldfémek, grafit, gallíum) azonban a kanadai kapacitás még csekély. Hasonló irányba mozdul Ausztrália is, amely október 27-én a finomításra összpontosító új nyersanyag-stratégiát jelentett be, és kifejezetten Európa felé is nyitna.
Mit szeretne létrehozni az EU?
A partnerségek a kínálati oldalt bővítik, a közös beszerzéshez és a készletezéshez azonban uniós szintű szereplőre van szükség. Ezt a szerepet töltené be a Kritikus Nyersanyag Központ, amelynek létrehozása jelenleg két szálon halad.
Az első a kritikus nyersanyagokról szóló rendelet 2025. decemberi bizottsági módosító javaslata. Az Európai Parlament október 20-án 470 igen, 83 nem és 108 tartózkodás mellett elfogadott álláspontja szerint a Központ önálló, saját finanszírozású és irányítású uniós ügynökség lenne, amely piacelemzéssel, készletgazdálkodással, közös beszerzéssel és pénzügyi eszközök működtetésével foglalkozna. Mellé 2 milliárd eurós Kritikus Nyersanyag Alap kerülne a 2028–2034-es többéves pénzügyi keretből. A Tanács március 4-én fogadta el tárgyalási mandátumát, így most kezdődhetnek a háromoldalú tárgyalások.
A második szálon a Bizottság külön rendeletet készít elő az Európai Kritikus Nyersanyag Központról, négy pillérrel: közös beszerzés, készletezés, beruházások és piaci információgyűjtés. Az előzetes konzultáció 2026. május 19. és augusztus 11. között zajlott. Von der Leyen a szeptemberi beszédében „Európai Kritikus Nyersanyag-vállalatról” beszélt; hogy ez és a Központ ugyanazt az intézményt jelöli-e, a nyilvános dokumentumokból egyelőre nem derül ki egyértelműen.
A vita már az intézményi formáról folyik. Brigitte van den Berg holland liberális EP-képviselő, a rendeletmódosítás egyik előadója szerint a Központnak 2027-re működnie kell: először bizottsági irodaként, 2028-ra pedig önálló ügynökségként. Nehézség ugyan, hogy mind a 27 tagállam helyet kér az igazgatótanácsban, politikailag érzékeny a székhely és a készletek elhelyezése is. A Bizottság decemberben mutatja be a DiversifyEU-csomagot, amely abból az elvből indul ki, hogy ne legyen kritikus függés egyetlen beszállítótól sem. A montreali nyilatkozat készletezési pontja és a Központ tehát ugyanannak a logikának két oldala: a partner biztosítja a forrást, a Központ pedig azt az uniós szereplőt, amely vásárol és tárol.
Kanadán túl: az OECD új regionális áttekintései
Kanada nem az egyetlen irány. Az OECD október végén két regionális áttekintést tett közzé, amelyek a diverzifikáció további lehetséges partnereit térképezik fel. A közép-ázsiai jelentés szerint Kazahsztán, a világ legnagyobb urántermelője, az uniós lista 34 kritikus nyersanyagából mintegy húszat termel és dolgoz fel, Kirgizisztán és Tádzsikisztán pedig a világ legnagyobb antimonkészletével rendelkeznek. A délkelet-ázsiai és indiai jelentés szerint a régióban található a globális nikkelkészletek mintegy 46%-a, Indonézia és a Fülöp-szigetek együtt a világ nikkeltermelésének 68%-át adják.
A két jelentés közös üzenete, hogy a nyersanyagban gazdag régiók a kitermelésről a feldolgozás felé lépnének tovább. Az EU jövőbeli partnerei tehát maguk is a középső szakaszban akarnak értéket teremteni, ami egyszerre lehetőség és verseny Európa számára. Az OECD harmadik friss kiadványa, a bányarégiók jólétéről szóló 12 irányelv arra emlékeztet, hogy az új projektek megvalósíthatósága a helyi közösségek elfogadásán is múlik – Kanadában és Európában egyaránt.
Partner és raktár – de miért most?
Az időzítés nem véletlen. Hat nappal e cikk megjelenése után, november 10-én lejár a 2025. októberi kínai ritkaföldfém-exportkorlátozások felfüggesztése, miközben a 2025. áprilisi engedélyezési szabályok továbbra is hatályban vannak. A piac már most kettévált: egy piaci elemzés szerint a diszprózium-oxid Kínán kívül nagyjából tizenhatszor annyiba kerül, mint Kínán belül, a legnagyobb Kínán kívüli termelő, az ausztrál Lynas pedig rekordárakról számolt be. Ez az a „függőségi felár”, amelyet a partnerségek és a Központ együttesen hivatottak csökkenteni.
Kanada jó választás, de önmagában nem megoldás: megbízható, sokoldalú és feldolgozási tapasztalattal rendelkező partner, de a Kína által uralt szegmensekben nincs meghatározó súlya. A siker azon múlik majd, hogy a kanadai beruházások és a közös készletek a szűk keresztmetszetet jelentő feldolgozást célozzák-e, és hogy a Központ körüli intézményi viták mennyire lassítják az indulást. A decemberi DiversifyEU-csomag és a Bizottság Központról szóló javaslata megmutatja majd, hogy a szeptemberi beszédben bejelentett „partner és raktár” logika mennyire válik valódi uniós intézményrendszerré.
Nyitókép forrása: European Union