



Az exportőrök egyik félelme lehet az euró bevezetése kapcsán, hogy utána nem lesz lehetőség leértékeléssel való árfolyam- és exportár-kiigazításra. Az euró bevezetése önmagában nem szükségszerűen okoz reálfelértékelődést. A kevésbé fejlett, felzárkózó országokban azonban az euróövezethez való csatlakozás időszakában gyakran megfigyelhető reálfelértékelődés, amelynek egyik alapvető oka a Balassa–Samuelson-hatás, másik fontos tényezője pedig a tőke- és keresleti felzárkózás.
Miért járhat a felzárkózás reálfelértékelődéssel?
Novemberre tervezett konferenciánk is az euró vállalati hatásait fogja körül járni, ami talán meghatározóbb a a gazdasági fejlődésre nézve, mint a monetáris szuverenitás. Ne feledkezzünk meg arról, hogy az euró bevezetésével jó esetben együtt zajlik a gazdasági felzárkózás folyamata is, amely során a kevésbé fejlett országok tipikusan gyorsabban növelik termelékenységüket a külkereskedelem-képes, vagyis a nemzetközileg forgalmazott termékeket előállító ágazatokban. Egy autóipari, elektronikai vagy gépipari beruházás például jelentős termelékenységnövekedést eredményezhet. A magasabb termelékenység azonban nemcsak a vállalatok kibocsátását növeli, hanem idővel a béreket is. Mivel a munkaerőpiacon a bérek az egyes ágazatok között kiegyenlítődnek, a termelékenység gyors növekedése a külkereskedelem-képes szektorban a nemzetgazdaság egészében magasabb bérszintet eredményezhet. Ez különösen a nemzetközi versenynek kevésbé kitett szolgáltatások – például ingatlan, vendéglátás, helyi szolgáltatások – árait emeli.
Így a reálfelértékelődés két csatornán keresztül jöhet létre:
termelékenység-növekedés → bérnövekedés → szolgáltatási árak növekedése → reálfelértékelődés
vagy
tőke- vagy hitelbeáramlás és keresletbővülés → bérek és nemzetközi árak emelkedése → reálfelértékelődés
(fordított Balassa-Samuelson hatás)
Az Európai Központi Bank korábbi elemzései szerint a kelet-közép-európai új tagállamokban világos pozitív kapcsolat volt a termelékenységi felzárkózás és a reálárfolyam között. Az ECB ezt kifejezetten a Balassa–Samuelson-hatással hozta összefüggésbe (European Central Bank). Az újabb, 2026-os európai bizottsági kutatás szintén azt találja, hogy a Balassa–Samuelson-hatás a reálárfolyam egyik robusztus meghatározó tényezője (Economy and Finance).
Mit változtat ezen az euró?
Saját valuta esetén egy ország reálfelértékelődése két módon történhet (1) a nominális valutaárfolyam erősödésével vagy (2) a hazai infláció külföldinél gyorsabb növekedésével. Az euró bevezetése után az első csatorna megszűnik, technikailag a nemzeti valuta árfolyama rögzül az euróhoz. Az Európai Bizottság is kiemeli, hogy az euró bevezetésével a monetáris politika az EKB-hoz kerül, és a nominális árfolyam már nem használható alkalmazkodási eszközként (Economy and Finance).
Ezért egy felzárkózó országban a természetes reálfelértékelődés főként az inflációs és költségcsatornán keresztül jelentkezik. Ha azonban a bérek és az árak gyorsabban nőnek, mint a termelékenység, akkor már nem egyszerűen egyensúlyi felzárkózásról, hanem a versenyképesség romlásáról beszélhetünk. A termelékenységet meghaladó béremelkedés tartósan növelheti az egységnyi munkaerőköltséget és ronthatja a versenyképességet (European Central Bank).(Megjegyezzük, hogy ilyen esetben csak reálkiigazodásra, vagyis a bérek csökkentésére van lehetőség, ami sokkal nagyobb társadalmi feszültségeket okoz, mint az árfolyamgyengülés, ahogyan azt Görögország 2010-es évekbeli példája mutatja.)
Mit mutatnak az adatok?
A következő ábra a World Bank kereskedelemsúlyozott, inflációval korrigált REER-mutatóját mutatja három felzárkózó euróövezeti ország esetében. Mindegyik országnál az euró bevezetésének éve = 100, így nem a szinteket, hanem a bevezetés körüli változásokat hasonlítjuk össze. Az index emelkedése reálfelértékelődést jelent.
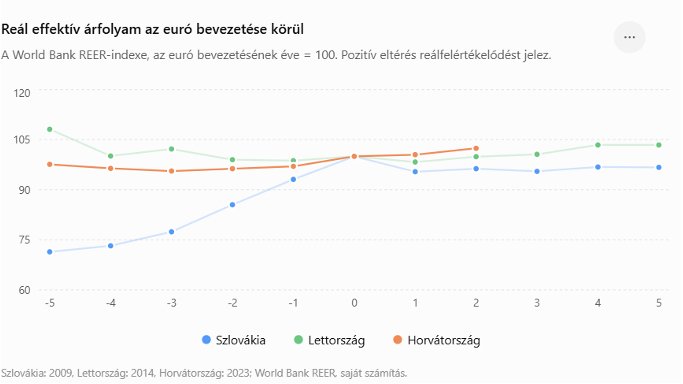
A három ország tapasztalata alapján az euró bevezetését megelőző és követő reálfelértékelődés eltérő mintázatot mutat. Szlovákiában, ahol az euró bevezetésének éve 2009, a legerősebb reálfelértékelődés a bevezetést megelőző öt évben történt: a REER 71,4-ről 100-ra emelkedett, ami mintegy 40%-os felértékelődést jelentett. Az euró bevezetése után ezzel szemben nem folytatódott a felértékelődés, hanem enyhe reálleértékelődés következett: a REER a 0. évről az ötödik évre 100-ról 96,7-re csökkent. Lettországban (2014 = 0) a bevezetést megelőző időszakban nem figyelhető meg tartós reálfelértékelődés, az euró bevezetése után viszont fokozatos felértékelődés indult: a REER a +2. és +5. év között 99,9-ről 103,4-re emelkedett, ami mintegy 3,5%-os növekedés. Horvátországban (2023 = 0) szintén a bevezetést követően figyelhető meg reálfelértékelődés: a REER az első és második év között 100-ról 102,4-re emelkedett, vagyis körülbelül 2,4%-kal. A horvát adatsor esetében azonban a +3–+5 éves időszakra még nem áll rendelkezésre elegendő adat. Megjegyzendő, hogy az Európai Bizottság által számított REER alapján a 2026. január 1-jén csatlakozott Bulgária esetében sem tapasztalható reálfelértékelődés, igaz, Bulgária évtizedek óta az euróhoz rögzített árfolyamot alkalmazott az egységes valuta bevezetéséig.
Az adatok egyik legérdekesebb tanulsága, hogy a reálfelértékelődés jelentős része már az euró bevezetése előtt megtörténhet. Szlovákiában például a REER 2004 és 2008 között mintegy 31%-kal emelkedett, miközben az ország még saját valutával rendelkezett. Az IMF ezt részben gyors termelékenységnövekedéssel és FDI-beáramlással magyarázta (IMF).
Ezért az euró bevezetését úgy célszerű értelmezni, hogy az euró bevezetése a felzárkózás folyamatában egy lépés – országtól függően korai vagy kései – és inkább maga a felzárkózás folyamata okoz tartós reálfelértékelődést, azaz exportár-drágulást, és bérversenyképesség-romlást, amely a termelékenység javításával ellentételezhető hosszú távon akár nemzeti, akár egységes valutát használ a gazdaság.
Nyitókép forrása: Boarding2Now / depositphotos.com